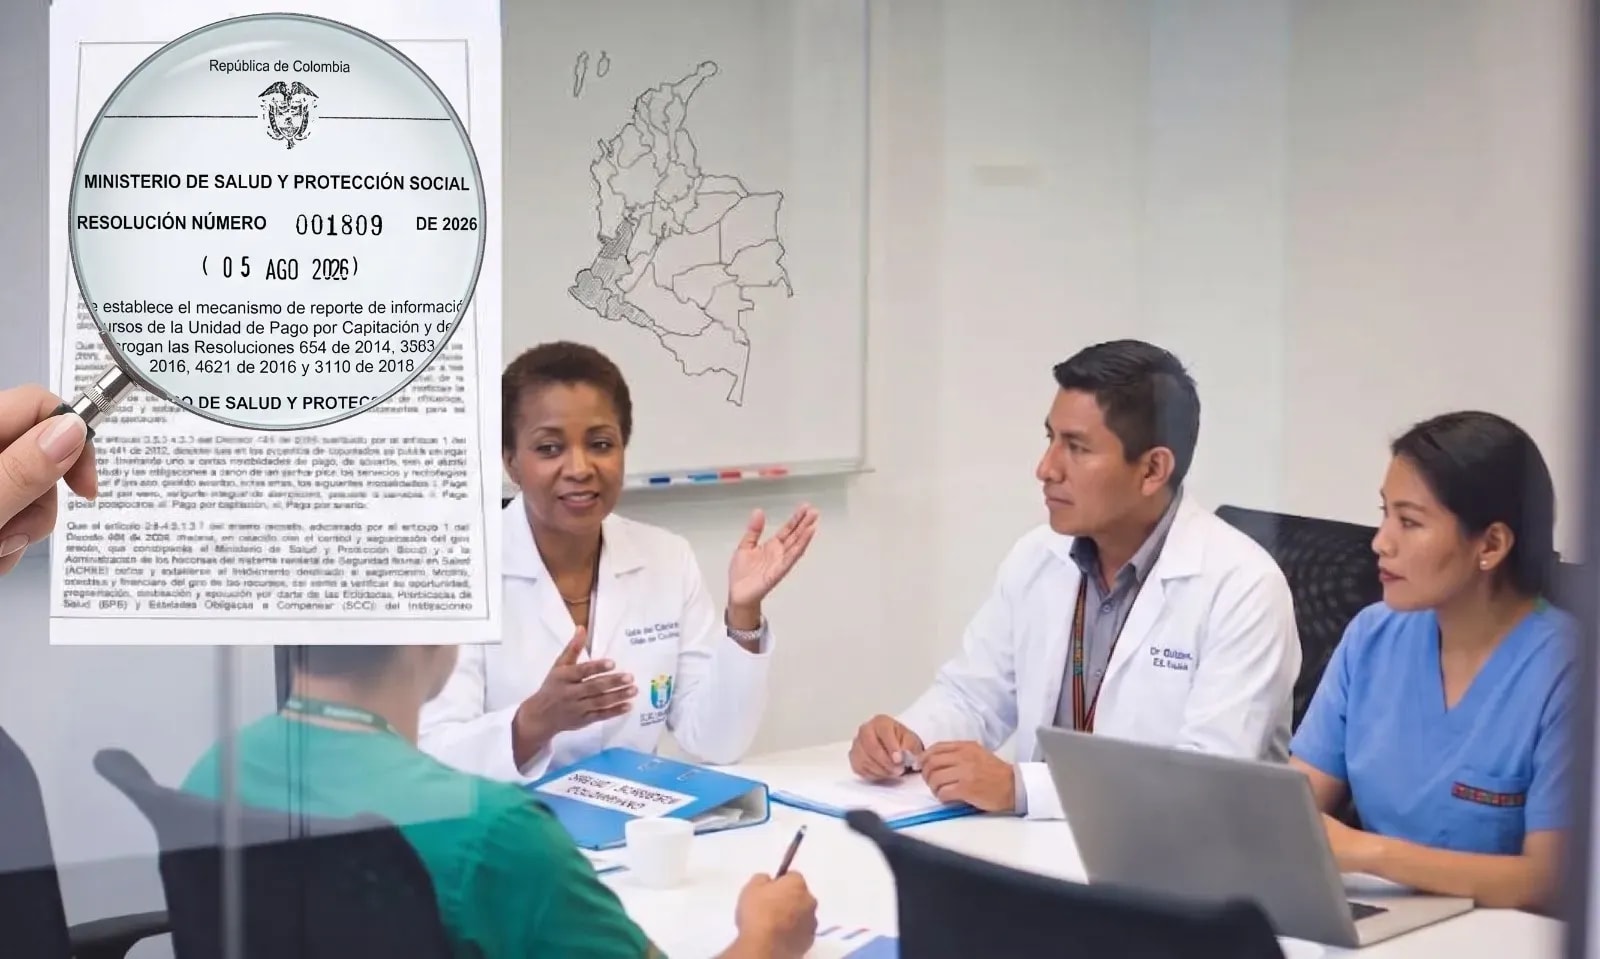
El Ministerio de Salud y Protección Social expidió la Resolución 1809 del 5 de agosto de 2026, mediante la cual establece el mecanismo para el reporte de información requerido para la programación y ejecución del giro directo a prestadores de servicios de salud y proveedores de tecnologías en salud.
La resolución aplica para los regímenes contributivo y subsidiado y contempla el reporte de información relacionada con facturas radicadas, pagos prospectivos derivados de acuerdos de voluntades bajo modalidad de capitación y anticipos pactados en otras modalidades de pago.
La norma rige desde su expedición y surtirá efectos a partir del 1 de noviembre de 2026, fecha en la que quedarán derogadas las Resoluciones 654 de 2014, 3503 de 2015, 1587 de 2016, 4621 de 2016 y 3110 de 2018.
¿Qué establece la nueva resolución?
La disposición define las reglas para que las EPS y EOC a las que aplique el giro directo reporten a la ADRES la información necesaria para la programación y ejecución de los recursos.
La ADRES realizará los giros en nombre de las entidades obligadas, con cargo a los recursos de la Unidad de Pago por Capitación (UPC). También se establece el reporte relacionado con el pago de servicios y tecnologías financiados con presupuestos máximos que no sean cubiertos con recursos de la UPC.
Para este proceso se adopta un Documento Técnico que define la información que deberán reportar las entidades.
¿Cómo se priorizan los giros?
Los giros a prestadores y proveedores se realizarán de acuerdo con el orden establecido en la resolución. En primer lugar, se tendrán en cuenta aquellos con acuerdos de voluntades bajo modalidad de pago por capitación, iniciando por el mayor valor reportado y continuando en orden descendente.
En segundo lugar, se considerarán los prestadores y proveedores con acuerdos bajo modalidades diferentes a la capitación, igualmente en orden decreciente.
El valor de los giros corresponderá al monto autorizado por la EPS y no se realizarán fraccionamientos del valor postulado. El total tampoco podrá superar los recursos que correspondan a la EPS según la Liquidación Mensual de Afiliados (LMA), en el régimen subsidiado, o el resultado del proceso de compensación, en el régimen contributivo.
Información bancaria y facturación
La ADRES publicará, a más tardar el décimo día hábil de cada mes, el listado de prestadores y proveedores registrados para recibir giro directo durante el mes siguiente, así como aquellos que presenten inconsistencias.
Por ello, es importante mantener actualizada la información bancaria y atender oportunamente cualquier inconsistencia identificada.
Los prestadores y proveedores beneficiarios del giro directo deberán presentar la factura electrónica de venta en salud, validada por la DIAN, junto con el RIPS y los demás soportes pactados.
Cuando exista un pago anticipado bajo modalidad de capitación, la factura deberá presentarse dentro de los cinco días hábiles siguientes a la recepción del anticipo. En los acuerdos de Pago Global Prospectivo (PGP) que contemplen anticipos, deberá presentarse dentro de los cinco primeros días hábiles del mes siguiente al período para el cual se realizó el anticipo.
Además, el XML de la factura electrónica deberá registrar el monto del anticipo recibido que se aplique a la factura.
Código Único de Contrato y responsabilidades
Para la postulación del giro directo será obligatoria la inclusión del Código Único de Contrato (CUCON), conforme a las fechas de aplicación establecidas en la normativa vigente. Mientras sea aplicable el régimen transitorio, se deberá registrar el número de contrato con la estructura acordada entre las partes.
Cuando las facturas se generen sin que exista un acuerdo de voluntades, en los casos permitidos por la normatividad, no será exigible el CUCON.
Los prestadores y proveedores deberán realizar los registros contables correspondientes y amortizar la cartera una vez recibido el giro, de acuerdo con la información publicada por la ADRES.
Tenga en cuenta
El giro directo no modifica las obligaciones contractuales entre las EPS y los prestadores o proveedores, ni exonera a las EPS del cumplimiento de las obligaciones relacionadas con valores no cubiertos mediante el giro.
El incumplimiento de la obligación de facturar oportunamente los anticipos podrá generar la suspensión de nuevas programaciones de giro directo hasta que se subsane la situación.
La obligatoriedad del reporte de los campos correspondientes al CUFE y CUV del Registro 3 del Documento Técnico comenzará a partir del tercer mes contado desde la expedición de la resolución.
Recomendación para nuestros prestadores
Se recomienda revisar y actualizar la información bancaria, verificar los acuerdos de voluntades, fortalecer los procesos de facturación electrónica y RIPS, prepararse para los requisitos relacionados con el CUCON y consultar periódicamente la información publicada por la ADRES sobre giros, rechazos e inconsistencias.
Emssanar EPS invita a sus prestadores y proveedores a conocer y atender oportunamente las nuevas disposiciones, con el fin de facilitar la correcta programación y ejecución de los recursos del giro directo.
Consultar documento: Resolución 1809 de 2026.